


Ile wart jest polski rynek detektorów gazowych? Detekcja gazów w Polsce – wartość, rozwój i perspektywy rynku
Rynek detektorów gazowych w Polsce staje się coraz ciekawszym segmentem szeroko rozumianego rynku bezpieczeństwa przemysłowego. Przenośne mierniki jednogazowe i wielogazowe, stacjonarne systemy detekcji, czujniki metanu, siarkowodoru, tlenku węgla, amoniaku czy czynników chłodniczych wykorzystywane są w coraz większej liczbie zastosowań. Odbiorcami technologii są między innymi przemysł, energetyka, górnictwo, gospodarka wodno-kanalizacyjna, chłodnictwo, sektor chemiczny, infrastruktura i zakłady produkcyjne.
Powstaje zatem pytanie: ile naprawdę wart jest polski rynek detektorów gazowych i jak szybko może rosnąć? Odpowiedź nie jest tak prosta, jak mogłoby się wydawać. Publicznie dostępne analizy potwierdzają istnienie specjalistycznego rynku detekcji gazów w Polsce, ale szczegółowe dane o jego wartości są najczęściej elementem płatnych raportów branżowych. O wiele ciekawszy obraz otrzymamy więc, analizując jego strukturę, dynamikę oraz segmenty generujące popyt.
Polski rynek detektorów gazowych istnieje jako odrębny segment analiz rynkowych
Polska jest wystarczająco istotnym rynkiem, aby powstawały raporty badawcze poświęcone wyłącznie krajowemu sektorowi urządzeń do detekcji gazów. Analiza dotycząca Polski przygotowana przez Infinium Global Research obejmuje m.in. wielkość rynku, prognozy do 2032 roku, warunki popytu i podaży, czynniki wzrostowe oraz hamujące rozwój sektora.
Rynek analizowany jest w podziale na technologie sensorów, zastosowania końcowe oraz sposób zasilania urządzeń. Można więc mówić o rozwiniętym i wyraźnie segmentowanym sektorze specjalistycznej aparatury bezpieczeństwa.
Dlaczego nie można podać jednej prostej wartości rynku?
Pod pojęciem „rynek detektorów gazowych” mogą kryć się bardzo różne grupy produktów. W zależności od metodologii raport może obejmować wyłącznie same detektory albo znacznie szerszy ekosystem urządzeń i usług.
Do rynku detekcji gazów można zaliczać między innymi:
- osobiste detektory jednogazowe,
- przenośne mierniki wielogazowe,
- detektory wyposażone w pompę,
- urządzenia przeznaczone do przestrzeni zamkniętych,
- stacjonarne sensory i transmitery gazów,
- centrale systemów detekcji,
- detektory gazów chłodniczych,
- czujniki metanu i gazów palnych,
- urządzenia do pomiaru tlenu,
- mierniki gazów toksycznych,
- systemy sygnalizacji optycznej i akustycznej,
- akcesoria pomiarowe,
- stacje testujące i kalibracyjne,
- gazy wzorcowe wykorzystywane podczas kalibracji,
- usługi serwisowe oraz kalibracyjne.
Jeżeli jeden raport obejmuje tylko urządzenia, a drugi również systemy stacjonarne i rozwiązania towarzyszące, ich wartości będą naturalnie inne. Dlatego podawanie jednej liczby bez określenia metodologii może prowadzić do błędnych wniosków.
Globalny rynek detekcji gazów daje punkt odniesienia
Skalę sektora dobrze pokazują dane globalne. Precedence Research oszacował światowy rynek urządzeń do detekcji gazów na około 5,75 mld USD w 2024 roku. Według tej prognozy wartość ma wzrosnąć do około 16,14 mld USD w 2034 roku, przy deklarowanym CAGR wynoszącym 10,87%.
Warto zwrócić uwagę na strukturę światowego rynku. Według tego samego opracowania stacjonarne detektory odpowiadały za 52,7% rynku w 2024 roku. Segment urządzeń przenośnych ma natomiast należeć do kategorii rozwijających się dynamicznie.
Polska – rynek przenośnej detekcji ma znaczący potencjał
Szczególnie interesujące dane dotyczą polskiego segmentu detektorów wielogazowych. Według prognozy IndexBox popyt na mierniki wielogazowe w Polsce ma w latach 2026–2035 zwiększać się ze średnioroczną dynamiką wynoszącą około 5–7%.
Jeszcze ciekawsza jest struktura popytu. Według tego opracowania przenośne detektory oraz mierniki wykorzystywane w zastosowaniach związanych z przestrzeniami zamkniętymi mogą odpowiadać za około 55–65% popytu liczonego w sztukach.
To istotna informacja dla polskiego rynku. Pokazuje bowiem, że osobista ochrona pracownika i mobilny pomiar atmosfery są bardzo ważnymi elementami krajowego zapotrzebowania.
Dlaczego polski rynek detekcji gazów może rosnąć?
IndexBox wiąże prognozowany rozwój polskiego rynku mierników wielogazowych między innymi z cyklem wymiany urządzeń, regulacjami dotyczącymi bezpieczeństwa oraz modernizacją przemysłu.
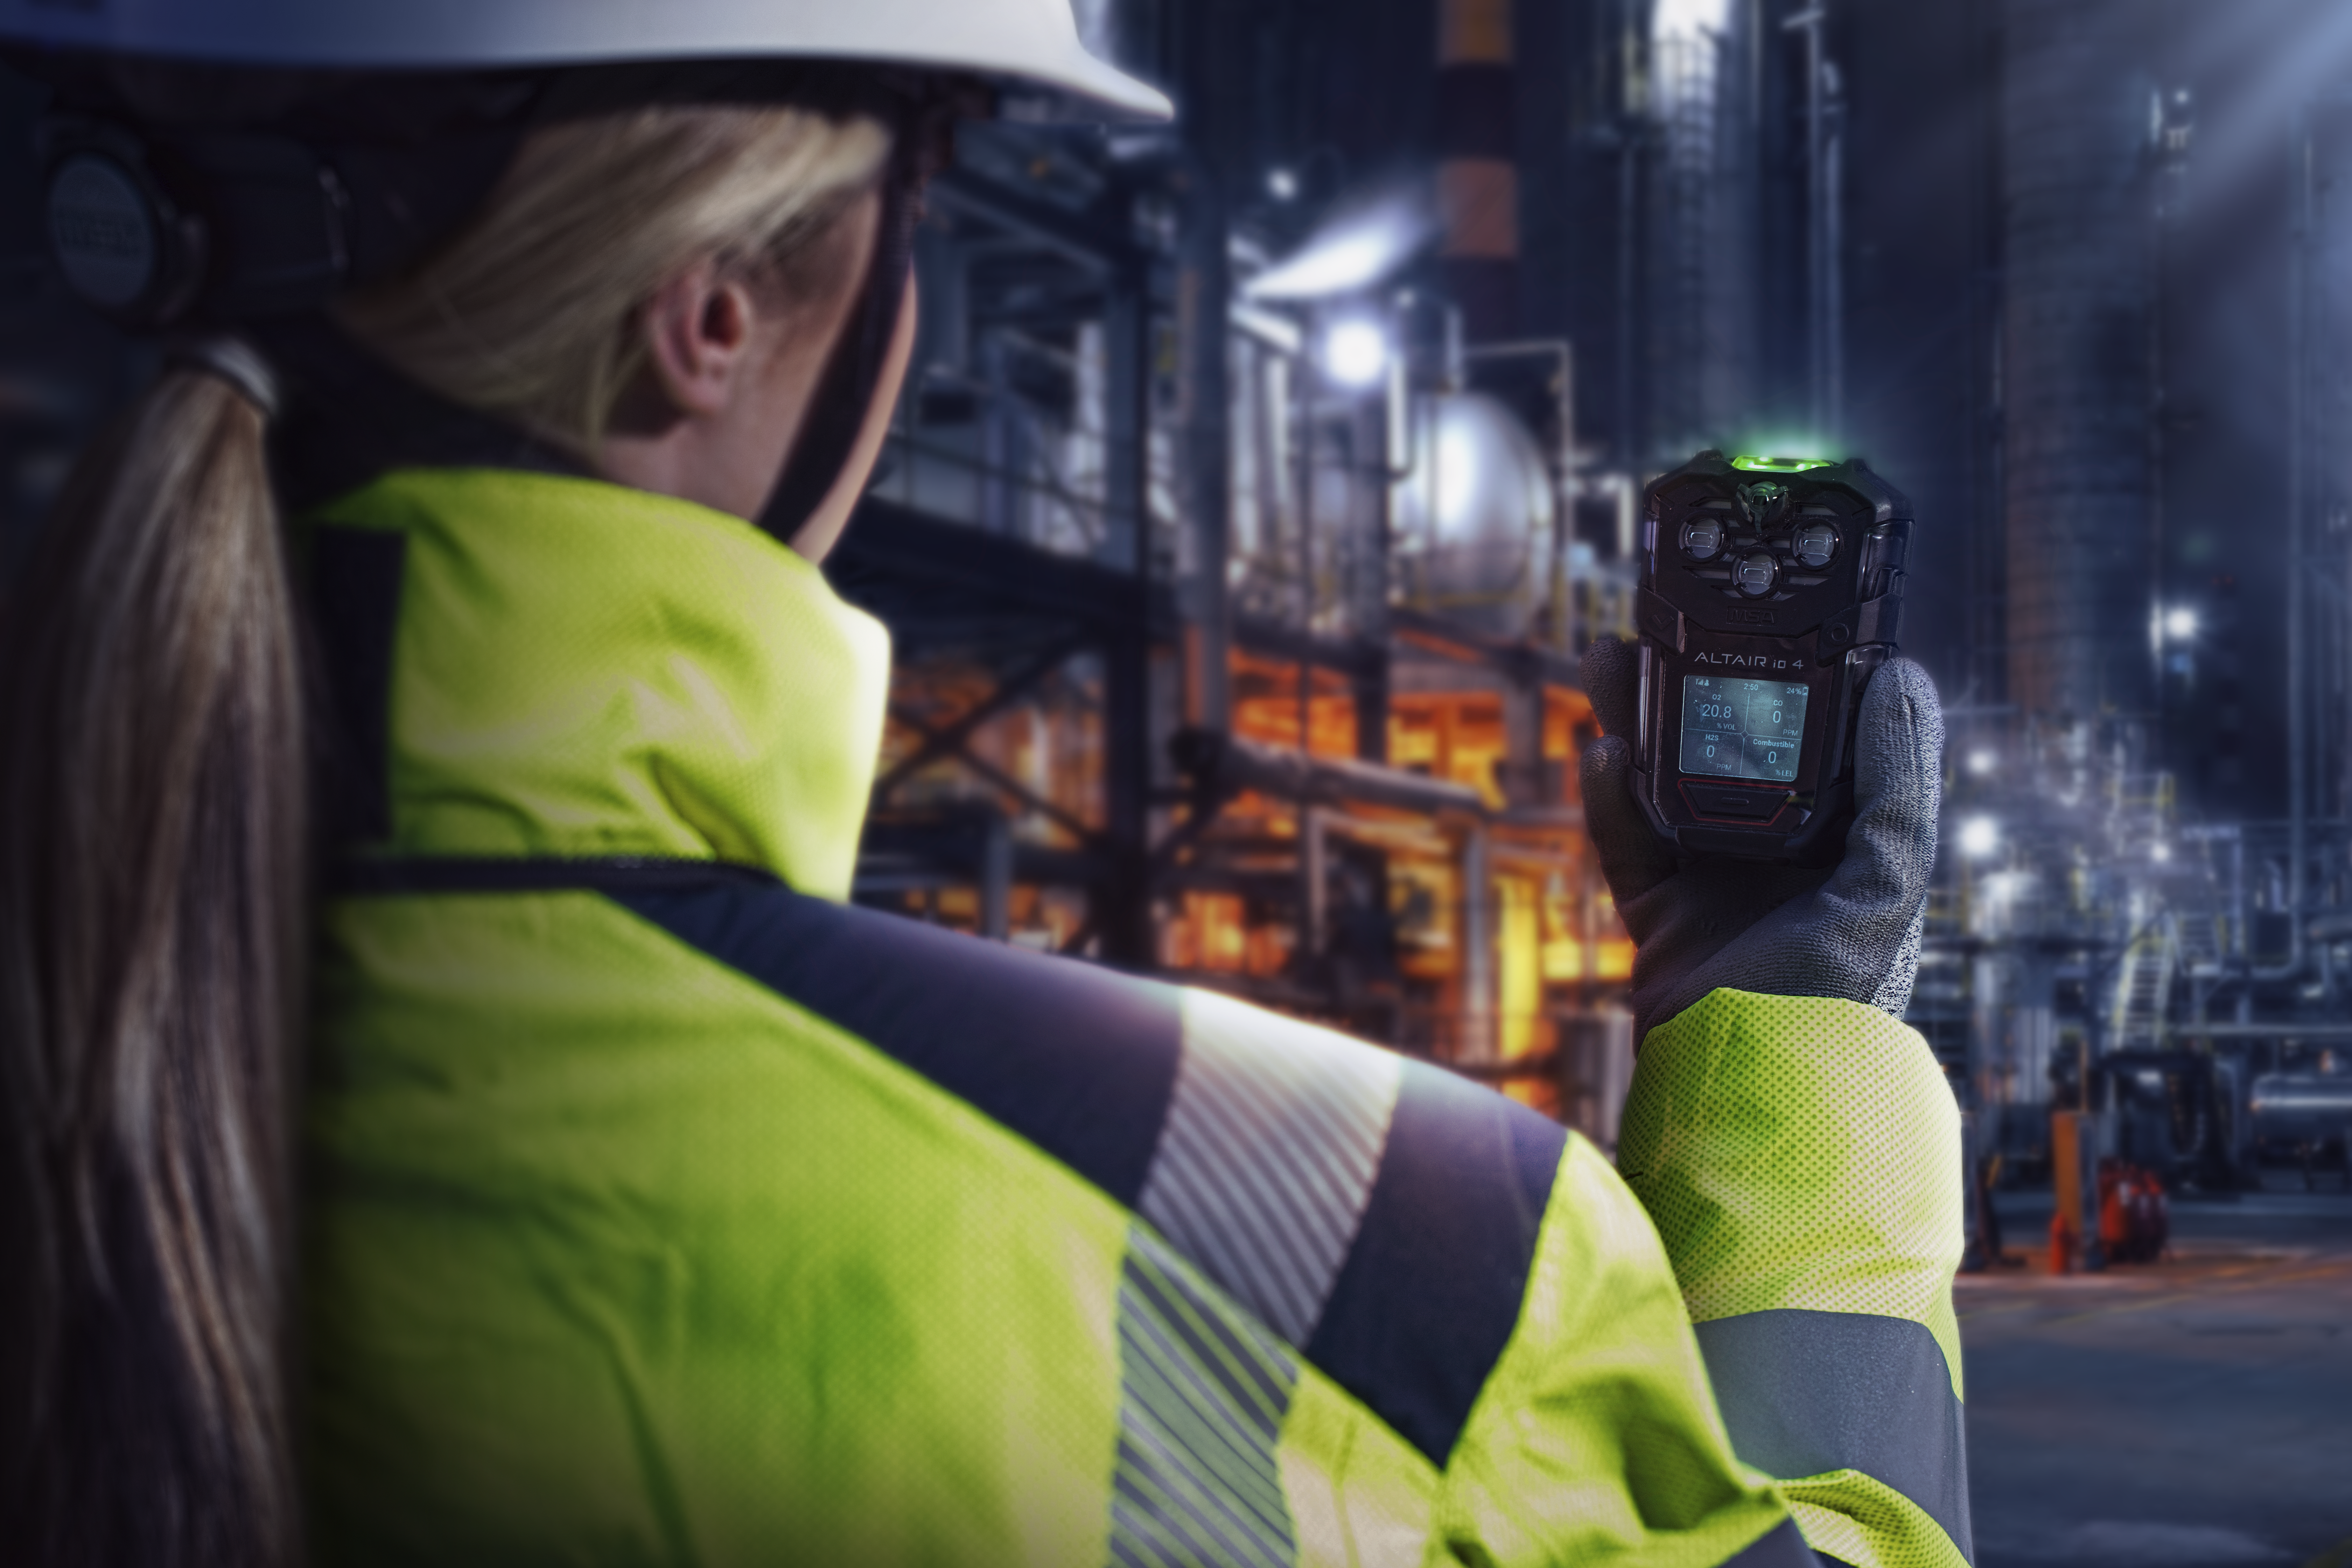
Do tego dochodzi naturalna ewolucja technologii. Nowoczesny detektor coraz częściej nie jest wyłącznie urządzeniem, które mierzy stężenie gazu i uruchamia alarm. Rynek rozwija się w kierunku urządzeń połączonych, zdolnych do współpracy z szerszym ekosystemem zarządzania bezpieczeństwem.
Najważniejsze sektory polskiego rynku
| Sektor | Przykładowe zagrożenia | Typowe rozwiązania detekcyjne |
|---|---|---|
| Górnictwo | Metan, niedobór tlenu, gazy toksyczne | Detekcja przenośna i stacjonarna |
| Przemysł chemiczny | Gazy toksyczne, palne i procesowe | Systemy stacjonarne i mierniki osobiste |
| Energetyka | H₂, CO, CH₄ i inne zagrożenia charakterystyczne dla instalacji | Detektory stałe i przenośne |
| Gospodarka wodno-kanalizacyjna | H₂S, CH₄, niedobór O₂ | Mierniki wielogazowe, urządzenia z pompą |
| Chłodnictwo | NH₃, CO₂, czynniki chłodnicze | Stacjonarne systemy detekcji |
| Przemysł petrochemiczny | H₂S, VOC, gazy palne | Detekcja osobista i stacjonarna |
| Budownictwo i infrastruktura | CO, gazy palne, niedobór tlenu | Przenośne mierniki gazów |
Górnictwo nadal jest ważnym odbiorcą detekcji gazów
Specyfika polskiej gospodarki sprawia, że istotnym segmentem pozostaje monitoring metanu. Osobne analizy rynkowe dotyczące detektorów metanu wskazują górnictwo i energetykę jako główne obszary generujące popyt na takie rozwiązania.
Jest to segment znacząco różniący się od typowego rynku przenośnych mierników BHP. Detekcja metanu w zastosowaniach przemysłowych i górniczych może wymagać rozbudowanych instalacji oraz specjalistycznej aparatury.
Oczyszczalnie ścieków i kanalizacja – naturalny rynek dla detektorów wielogazowych
Kolejnym ważnym obszarem są przedsiębiorstwa wodociągowe, kanalizacyjne i oczyszczalnie ścieków. Charakter infrastruktury sprawia, że istotne staje się monitorowanie między innymi H₂S, metanu oraz zawartości tlenu.
Szczególne znaczenie mają tu prace wykonywane w studzienkach, kanałach, przepompowniach, zbiornikach i innych przestrzeniach, gdzie skład atmosfery może być inny niż w otwartym otoczeniu.
Chłodnictwo przemysłowe tworzy własny segment rynku
Rynek detekcji gazów to nie wyłącznie klasyczne mierniki H₂S, CO, O₂ i gazów palnych. Coraz bardziej wyspecjalizowaną kategorię tworzą systemy przeznaczone do instalacji chłodniczych.
W takich zastosowaniach monitorowane mogą być między innymi amoniak, dwutlenek węgla oraz określone czynniki chłodnicze. Instalacje wykorzystuje się w obiektach przemysłowych, magazynach chłodniczych, zakładach produkcji żywności i pomieszczeniach technicznych.
W tym obszarze działają między innymi rozwiązania Bacharach, co ma bezpośrednie znaczenie również dla rynku specjalistycznych systemów detekcji oferowanych przedsiębiorstwom w Polsce.
Rynek urządzeń przenośnych – MSA, Dräger, Honeywell i inni producenci
Polski rynek jest konkurencyjny i obejmuje rozwiązania globalnych producentów technologii pomiarowych i bezpieczeństwa. Wśród marek występujących w analizach światowego rynku znajdują się między innymi MSA, SENKO, Dräger, Honeywell, Industrial Scientific, Riken Keiki, Siemens oraz Emerson.
Poszczególni producenci są aktywni w różnych segmentach – od osobistych detektorów jednogazowych poprzez mierniki wielogazowe aż do kompleksowych rozwiązań stacjonarnych.
Import pozostaje jednak bardzo istotny
Według analizy IndexBox dotyczącej polskiego rynku detektorów wielogazowych zależność od technologii importowanych przekracza 70%. Jako ważne źródła dostaw wskazywane są Niemcy, Wielka Brytania oraz Stany Zjednoczone.
Jednocześnie opracowanie wskazuje, że znacząca część krajowej wartości związana jest z kalibracją, obsługą serwisową oraz integracją systemów.
To szczególnie interesujące z perspektywy struktury rynku, ponieważ pokazuje, że jego wartości nie powinno się oceniać wyłącznie poprzez liczbę sprzedanych detektorów.
Detektor to dopiero początek wydatków klienta
Profesjonalna detekcja gazów tworzy cały ekosystem produktów i usług.
Po zakupie urządzenia pojawia się zapotrzebowanie między innymi na:
- gazy kalibracyjne,
- reduktory,
- stacje testujące i kalibracyjne,
- serwis,
- sensory wymienne,
- akumulatory i elementy eksploatacyjne,
- akcesoria do pobierania próbek,
- dokumentowanie testów i pomiarów,
- modernizację systemów stacjonarnych.
Z punktu widzenia przedsiębiorstwa działającego na rynku detekcji oznacza to możliwość tworzenia długoterminowej relacji z użytkownikiem urządzenia zamiast pojedynczej transakcji sprzedaży.
Duży potencjał ma rynek kalibracji i serwisu
W profesjonalnych zastosowaniach przemysłowych klienci nie kupują jedynie urządzenia. Wraz ze wzrostem liczby detektorów znajdujących się w eksploatacji rośnie baza sprzętu, który wymaga odpowiedniego zarządzania przez cały okres użytkowania.
To powoduje, że istotnym elementem ekonomicznym sektora stają się usługi około-sprzętowe oraz materiały eksploatacyjne.
Dla dystrybutorów oznacza to, że rzeczywista wartość klienta może znacząco wykraczać poza cenę pierwszego zakupionego detektora.
Technologie sensorowe kształtujące polski rynek
Raport Infinium Global Research dzieli polski rynek między innymi według rodzaju zastosowanej technologii czujnika:
- sensory elektrochemiczne,
- sensory podczerwieni IR,
- sensory półprzewodnikowe MOS.
Każda technologia odpowiada innej grupie zastosowań, dlatego rozwój rynku nie oznacza wzrostu wyłącznie jednego typu urządzeń.
Światowy trend – rosnące znaczenie technologii IR
Globalne dane Precedence Research wskazują, że sensory elektrochemiczne miały w 2024 roku 31,4% udziału w światowym rynku analizowanym według technologii. Jednocześnie segment sensorów podczerwieni został wskazany jako jedna z kategorii o wysokiej prognozowanej dynamice.
Na rynku przemysłowym trend ten ma znaczenie między innymi przy wykrywaniu określonych gazów palnych oraz w rozwiązaniach, w których zastosowanie technologii optycznej jest uzasadnione właściwościami mierzonego gazu.
Od pojedynczego urządzenia do połączonego systemu
Jednym z najciekawszych kierunków rozwoju jest integracja detektorów z systemami cyfrowymi. IndexBox przewiduje, że bezprzewodowe mierniki wielogazowe będą na polskim rynku kategorią rozwijającą się szybciej niż cały segment.
Według tej prognozy rozwiązania wireless mogą w Polsce zwiększać się w tempie około 9–12% rocznie do 2035 roku.
Oznacza to zmianę oczekiwań użytkownika przemysłowego. Klient coraz częściej może patrzeć nie tylko na sam sensor, zakres pomiarowy i alarm, lecz na urządzenie jako część większej infrastruktury bezpieczeństwa.
Stacjonarne systemy detekcji – wysoka wartość pojedynczego projektu
Wartość rynku nie wynika wyłącznie z liczby sprzedawanych urządzeń przenośnych. Istotne są również systemy stałe.
W ich przypadku projekt może obejmować wiele elementów: sensory, transmitery, centrale, okablowanie, sygnalizację czy integrację z innymi rozwiązaniami technicznymi obiektu.
Z ekonomicznego punktu widzenia oznacza to, że jedna inwestycja w system stacjonarny może mieć zupełnie inną skalę niż zakup pojedynczego osobistego detektora gazu.
Jak wygląda struktura polskiego rynku detektorów gazu?
| Segment | Charakter popytu | Perspektywa |
|---|---|---|
| Detektory jednogazowe | Ochrona osobista | Stabilny segment przemysłowy |
| Mierniki wielogazowe | Przemysł, confined space, służby | Prognozowany wzrost rynku |
| Systemy stacjonarne | Instalacje przemysłowe | Wysoka wartość pojedynczych projektów |
| Detekcja chłodnicza | Chłodnictwo i przemysł spożywczy | Specjalistyczny segment technologiczny |
| Detekcja metanu | Górnictwo, energetyka i przemysł | Istotna kategoria na rynku polskim |
| Kalibracja i serwis | Cały cykl życia urządzenia | Powtarzalne zapotrzebowanie |
| Detektory connected | Nowoczesne zakłady przemysłowe | Jeden z perspektywicznych kierunków |
Jaką wartość może mieć polski rynek detektorów gazowych?
Na podstawie publicznie dostępnych danych nie ma obecnie podstaw, aby odpowiedzialnie wskazać jedną konkretną wartość całego polskiego rynku w złotych. Specjalistyczne raporty posiadają takie estymacje, ale szczegółowe liczby są dostępne w płatnych opracowaniach.
Dlatego zamiast tworzyć pozornie precyzyjną wartość typu „X mln zł rocznie”, bezpieczniej mówić o rynku posiadającym wyraźne fundamenty wzrostu oraz kilka niezależnych segmentów popytu.
Z dostępnych danych możemy natomiast wskazać konkretny trend: eksperci IndexBox prognozują dla polskiego segmentu detektorów wielogazowych wzrost rzędu 5–7% CAGR w okresie 2026–2035, a segment urządzeń połączonych bezprzewodowo ma rozwijać się jeszcze szybciej.
Co napędza rynek detekcji gazów w Polsce?
Najważniejsze czynniki tworzące popyt można podzielić na kilka grup:
- Bezpieczeństwo pracowników – przemysł nadal potrzebuje osobistej ochrony przed atmosferą niebezpieczną.
- Modernizacja przemysłu – wymiana starszego sprzętu tworzy popyt na nowe rozwiązania.
- Cykl życia urządzeń – eksploatacja mierników oznacza potrzebę ich obsługi oraz wymiany elementów eksploatacyjnych.
- Cyfryzacja bezpieczeństwa – rozwój detektorów podłączonych do systemów komunikacyjnych tworzy nową kategorię produktów.
- Wyspecjalizowane zastosowania – chłodnictwo, gospodarka wodno-kanalizacyjna, górnictwo czy infrastruktura mają własne wymagania pomiarowe.
Gdzie w tym rynku znajduje się PRAES?
Dla firmy takiej jak PRAES interesujący jest przede wszystkim specjalistyczny segment profesjonalnej detekcji przemysłowej. Obejmuje on zarówno osobiste urządzenia jednogazowe i wielogazowe, jak również stacjonarne rozwiązania przeznaczone do ciągłej kontroli atmosfery.
Portfolio oparte między innymi o rozwiązania MSA Safety oraz Bacharach pozwala działać w kilku obszarach rynku: ochronie osobistej pracowników, detekcji przemysłowej, monitorowaniu instalacji chłodniczych oraz wyposażeniu związanym z obsługą systemów pomiarowych.
Z biznesowego punktu widzenia szczególnie wartościowe jest to, że rynek nie kończy się w momencie sprzedaży urządzenia. Detektory funkcjonują jako część infrastruktury bezpieczeństwa i wymagają zarządzania przez cały okres użytkowania.
Dostępne analizy wskazują na perspektywę dalszego wzrostu, szczególnie w rozwiązaniach wielogazowych i połączonych.
Jeżeli ziści się prognoza wzrostu polskiego rynku mierników wielogazowych o 5–7% rocznie w latach 2026–2035, segment będzie stopniowo zwiększał swoją skalę. Jeszcze szybszy przewidywany rozwój urządzeń bezprzewodowych sugeruje równocześnie jakościową zmianę rynku.
Przyszłość detekcji nie musi należeć wyłącznie do większej liczby czujników. Może należeć przede wszystkim do bardziej zintegrowanych systemów kontroli atmosfery.
Podsumowanie – czy rynek detektorów gazowych w Polsce jest perspektywiczny?
Tak – dostępne raporty wskazują na rozwijający się i coraz bardziej technologicznie zaawansowany rynek. Nie należy jednak sprowadzać go wyłącznie do sprzedaży ręcznych detektorów.
Polski sektor detekcji gazów obejmuje osobiste mierniki jednogazowe, urządzenia wielogazowe, systemy stacjonarne, wykrywanie metanu, rozwiązania dla chłodnictwa, aparaturę do przestrzeni zamkniętych oraz otoczenie serwisowo-kalibracyjne.
Szczególnie interesująca jest prognoza wzrostu segmentu wielogazowego o około 5–7% średniorocznie w okresie 2026–2035 oraz jeszcze szybszego rozwoju rozwiązań połączonych bezprzewodowo.
Jednocześnie polski rynek charakteryzuje silna obecność technologii importowanych, ale posiada również rodzimych producentów i rozwinięte zaplecze dystrybucyjne, integracyjne, kalibracyjne i serwisowe.
W praktyce oznacza to, że detekcja gazów w Polsce przestaje być jedynie rynkiem pojedynczych urządzeń pomiarowych. Coraz bardziej staje się rynkiem kompleksowych systemów bezpieczeństwa, usług oraz technologii pozwalających monitorować zagrożenia w całym cyklu pracy zakładu przemysłowego.


 Zaloguj przez Facebooka
 Zaloguj przez Google